Gold bei der Bank kaufen oder beim Edelmetallhändler? Preise, Auswahl und Rückkauf im Vergleich
Gold bei der Bank kaufen oder beim Edelmetallhändler? Preise, Auswahl und Rückkauf im Vergleich
Wer zum ersten Mal Gold kauft, geht meist dorthin, wo das Vertrauen schon vorhanden ist: zur Hausbank. Der Berater ist bekannt, die Filiale liegt um die Ecke, das Geld liegt ohnehin auf dem Konto. Doch genau dieser bequeme Weg ist selten der günstigste. Zwischen Bankschalter und spezialisiertem Edelmetallhändler liegen beim Aufgeld, bei der Auswahl und vor allem beim Rückkauf Unterschiede, die über die Jahre mehr ausmachen als die meisten Erstkäufer erwarten. Dieser Beitrag stellt beide Kanäle sachlich gegenüber, ohne Pauschalurteil, aber mit Blick auf die Kostenlogik.
Warum die Hausbank für viele der erste Gedanke ist
Die Bank ist der vertraute Ort für Geldgeschäfte. Wer 5.000 oder 20.000 Euro in Gold umschichten will, hat ein legitimes Sicherheitsbedürfnis, und eine Filiale mit Namensschild am Schreibtisch wirkt handfester als ein Onlineshop. Dieses Motiv ist nachvollziehbar, und es ist auch nicht falsch. Banken und Sparkassen verkaufen echtes Anlagegold von etablierten Herstellern, mit Rechnung und mit Legitimationsprüfung. Wer dort kauft, bekommt keine schlechtere Ware.
Vielen Käufern ist allerdings nicht bewusst, dass die eigene Sparkasse oder Volksbank in der Regel gar nicht selbst Edelmetallhändler ist, sondern Vermittler. Sie tritt als Schnittstelle zwischen Kunde und einem spezialisierten Großhändler auf. Die Reisebank etwa, eine hundertprozentige Tochter der DZ BANK, beliefert als Edelmetall-Kompetenzcenter der Genossenschaftlichen FinanzGruppe nach eigenen Angaben rund 600 Banken und Sparkassen mit Gold, Silber und Platin. Das Gold, das Kunden bei ihrer Hausbank bestellen, kommt somit zu großen Teilen von dort.
Für Sie als Käufer bedeutet das eine unauffällige, aber teure Verschiebung. Sie erwerben ein Produkt, das ohnehin aus dem Großhandel stammt, nur eben über eine zusätzliche Vertriebsstufe. Die Filiale ist in diesem Geschäft nicht die Quelle, sondern die letzte Station einer Kette. Und jede Station in einer Kette muss von etwas leben.
Die Filiale wirkt vertraut, doch die meisten Banken vermitteln Anlagegold nur, statt es selbst zu handeln.
Aufgeld, Spread und die Kosten der Filiale
Der Goldpreis ist an jedem Ort der Welt derselbe. Was sich unterscheidet, ist der Aufschlag darauf. Dieses Aufgeld, auch Agio genannt, ist die Differenz zwischen dem reinen Materialwert eines Barrens oder einer Münze und dem Preis, den Sie tatsächlich zahlen. Es deckt Prägung, Transport, Versicherung, Lagerung und die Handelsspanne des Anbieters. Wie sich das im Detail zusammensetzt und warum kleine Stückelungen prozentual immer teurer sind, haben wir im Beitrag Aufgeld bei Gold und Silber verstehen ausführlich aufgeschlüsselt.
Beim Weg über die Bankfiliale kommen in diesem Aufgeld Kosten zusammen, die ein reiner Onlinehändler nicht hat, etwa Immobilien in Innenstadtlagen, Schalterpersonal, Beratungszeit, Bargeldlogistik und die interne Verrechnung mit dem Großhändler. Diese Kosten verschwinden nicht dadurch, dass sie niemand ausweist. Sie stecken im Preis pro Gramm. Hinzu kommt ein struktureller Punkt. Edelmetall ist für die meisten Institute ein Nebengeschäft, ein Sortiment, das mitgeführt wird, aber nicht über den Preis um Kunden kämpfen muss. Spezialisierte Händler drehen diese Logik um. Bei ihnen ist der Edelmetallhandel das Kerngeschäft, die Preise sind öffentlich einsehbar und minutenaktuell an den Spotpreis gekoppelt. Wer online vergleichen kann, erzeugt Wettbewerbsdruck, und dieser Druck landet dort, wo er hingehört: im Aufgeld.
Noch wichtiger als der Aufschlag beim Kauf ist allerdings eine Zahl, nach der kaum ein Erstkäufer fragt, nämlich die Geld-Brief-Spanne, kurz Spread. Sie beschreibt die Differenz zwischen dem Preis, zu dem Sie kaufen, und dem Preis, zu dem derselbe Anbieter dasselbe Stück zurücknimmt. Diese Spanne sind Ihre echten Transaktionskosten. Auch die Sparkassen weisen offen darauf hin, dass sich Kauf- und Verkaufspreise unterscheiden und ein Verkauf am selben Tag normalerweise einen Verlust bedeutet. Anders gesagt bestimmt der Spread, wie weit der Goldpreis steigen muss, bevor Sie überhaupt bei plus/minus null stehen.
Rechenbeispiel: notwendiger Preisanstieg bis zum Ausgleich
Spread 3 %+3 % Goldpreis
Spread 5 %+5 % Goldpreis
Spread 8 %+8 % Goldpreis
Schematische Darstellung des Zusammenhangs, keine Angabe zu Konditionen einzelner Anbieter.
Diese schlichte Rechnung erklärt, warum ein einziger Prozentpunkt beim Einstieg über Jahre hinweg schwerer wiegt als jede Meinung über die Marktlage. Bevor Sie irgendwo kaufen, sollten deshalb drei Fragen geklärt sein.
Die drei Preisfragen vor jedem Goldkauf
Wie hoch ist das Aufgeld in Prozent, also bezogen auf den Materialwert und nicht in Euro?
Zu welchem Kurs kauft derselbe Anbieter zurück? Wer dazu keine Auskunft gibt, verschweigt die Hälfte des Preises.
Kommen Nebenkosten hinzu, etwa Versand, Versicherung, Verpackung, Mindermengenzuschläge oder Depotgebühren?
Standardsortiment gegen Sortimentstiefe
Der zweite große Unterschied liegt im Angebot. Eine Bankfiliale führt in der Regel ein überschaubares Standardsortiment aus einigen Barrengrößen und den bekanntesten Anlagemünzen. Die Sparkassen nennen selbst Krügerrand, Wiener Philharmoniker und Maple Leaf als Kern des Angebots. Alles darüber hinaus, also ältere Jahrgänge, seltenere Stückelungen, Platin- und Palladiumprodukte oder Ware bestimmter Prägestätten, ist entweder Bestellware mit Wartezeit oder gar nicht verfügbar.
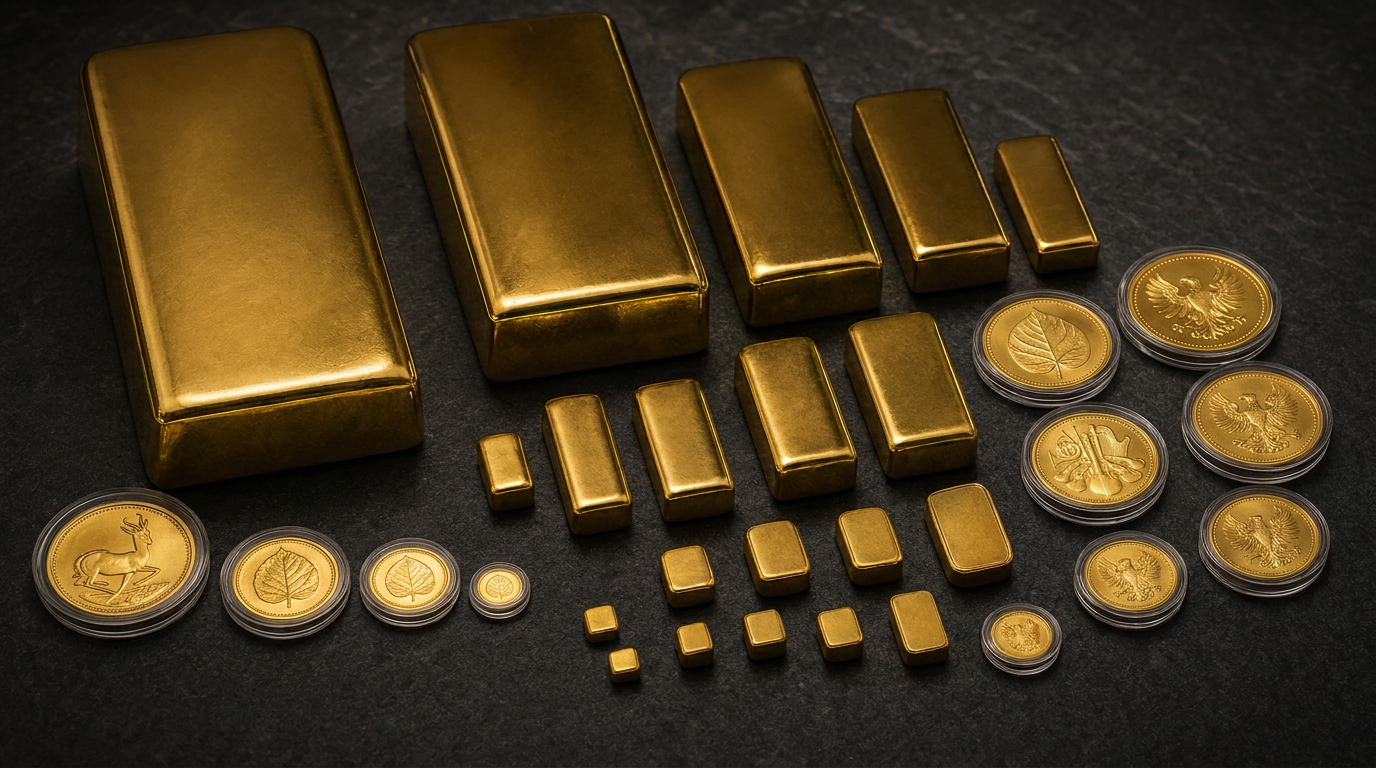
Spezialisierte Händler arbeiten mit deutlich breiteren Katalogen. Bei Kettner Edelmetalle umfasst das Sortiment über 5.000 Produkte, von Goldbarren in allen gängigen Stückelungen bis zu Anlagemünzen verschiedener Jahrgänge. Für den Preisvergleich ist diese Tiefe wichtiger, als sie auf den ersten Blick scheint. Erst wenn mehrere Hersteller derselben Größe nebeneinanderstehen, erkennen Sie, welches Aufgeld marktgerecht ist und welches nicht. Ein 100-Gramm-Goldbarren von Heraeus und ein 100-Gramm-Goldbarren von Degussa enthalten dasselbe Feingold. Was die Preise trennt, ist ausschließlich das Aufgeld – und genau diesen Vergleich kann eine Filiale mit drei Barren im Sortiment nicht ermöglichen.
Erst die Sortimentstiefe macht Aufgelder vergleichbar: dieselbe Menge Feingold, unterschiedliche Preise.
Ablauf, Legitimation und Beratung
Beim Ablauf unterscheiden sich die Kanäle weniger stark, als viele annehmen, denn beide sind an dieselben gesetzlichen Rahmenbedingungen gebunden. Für den anonymen Barkauf von Edelmetallen gilt in Deutschland eine Grenze zur Verhinderung von Geldwäsche. Bis 1.999,99 Euro ist der Kauf gegen Bargeld ohne Ausweis möglich, ab 2.000 Euro müssen Sie sich mit Personalausweis oder Reisepass legitimieren. Diese Regel trifft Banken und Händler gleichermaßen, ein Kauf beim Institut ist also nicht „amtlicher" als beim Fachhändler. Zusätzlich greift ab dem 10. Juli 2027 eine EU-weite Obergrenze von 10.000 Euro für Barzahlungen im gewerblichen Bereich; die deutsche Legitimationsschwelle bleibt davon unberührt. Beim Onlinekauf stellt sich die Frage ohnehin nicht, weil per Überweisung oder anderen kontogebundenen Verfahren bezahlt wird und die Identität dadurch feststeht.
In der Bank läuft der Kauf typischerweise über einen Termin, ein Beratungsgespräch, die Erfassung der Bestellung, die Belastung des Girokontos und die Abholung in der Filiale einige Tage später; manche Institute nehmen Bestellungen inzwischen auch über das Online-Banking an. Beim Händler ist die Reihenfolge umgekehrt. Sie sichern online den Tageskurs, überweisen und erhalten die Ware versichert nach Hause. Kettner Edelmetalle arbeitet als reiner Online-Shop ohne Barverkauf vor Ort und versendet zu 100 Prozent versichert. Der Preis dieser Bequemlichkeit ist das fehlende Gespräch am Schalter, der Gewinn ist die Kurssicherung rund um die Uhr, unabhängig von Öffnungszeiten.
Damit zur Beratung, dem am häufigsten genannten Argument für die Bank. Hier lohnt eine Differenzierung. Bankberater sind Generalisten und betreuen Konten, Kredite, Fonds, Versicherungen und eben auch Edelmetalle. Detailfragen zu Feingehalten, Prägevarianten, Lieferzeiten einzelner Münzstätten oder zur Differenzbesteuerung bei Silber liegen außerhalb dieses Alltags. Beim Fachhändler ist Edelmetall das einzige Thema, was sich in der Tiefe der Auskunft niederschlägt, etwa bei der Frage, welche Stückelung zu welchem Ziel passt oder ob eine bestimmte Münze im Rückkauf gefragt ist. Umgekehrt bleibt ein Händler ein Verkäufer und ist kein neutraler Vermögensberater. Vertrauen Sie deshalb bei keinem der beiden Kanäle auf Aussagen zur künftigen Preisentwicklung. Verlässlich sind nur Fakten, also Feingewicht, Feingehalt, Hersteller, Aufgeld und Rückkaufkurs.
Ein guter Anbieter erklärt Ihnen, was ein Produkt kostet und was er dafür zurückzahlt. Wer stattdessen über Kursziele spricht, verkauft Erwartungen statt Gold.
Wo das Gold anschließend liegt
Bei der Aufbewahrung führen beide Wege zu denselben drei Optionen, allerdings mit unterschiedlichen Schwerpunkten in der Empfehlung. Banken verweisen naheliegend auf das eigene Schließfach, und auch die Volksbanken Raiffeisenbanken empfehlen zur sicheren Aufbewahrung ein Bankschließfach. Das ist eine solide Lösung, kostet aber laufend Miete, bindet den Zugriff an Öffnungszeiten und ist in der Regel nicht automatisch mitversichert. Wer zuhause verwahrt, spart die Gebühren, übernimmt aber Verantwortung. Entscheidend sind dann die Sicherheitsstufe des Wertschutzschranks und die Frage, bis zu welcher Summe die Hausratversicherung Edelmetalle überhaupt einschließt. Die dritte Variante, das externe Hochsicherheits- oder Zollfreilager, verwahrt professionell und versichert, verlangt dafür aber Vertrauen in einen Dritten und die Akzeptanz seiner Zugriffsregeln.
Die drei Verwahrwege mit ihren Stärken und ihrer jeweiligen Gegenleistung
Verwahrung
Stärke
Was sie dafür verlangt
Wertschutzschrank zuhause
Jederzeit verfügbar, keine laufenden Gebühren
Geprüfte Sicherheitsstufe und geklärte Deckungsgrenze der Hausratversicherung
Bankschließfach
Hoher Einbruchschutz, außerhalb der eigenen Wohnung
Miete, gebundene Zugriffszeiten, meist separater Versicherungsbedarf
Externes Hochsicherheitslager
Professionelle Verwahrung inklusive Versicherung
Vertrauen in einen Dritten und Abhängigkeit von dessen Zugriffsregeln
Unabhängig von der Wahl bleibt eine Aufgabe immer beim Eigentümer: die Dokumentation. Eine Inventarliste, Fotos der einzelnen Stücke und sauber abgelegte Kaufbelege erleichtern später sowohl den Verkauf als auch den Nachweis der einjährigen Haltefrist gegenüber dem Finanzamt. Wer diese Unterlagen nach zehn Jahren sucht statt sie zu haben, verhandelt beim Verkauf aus der schwächeren Position.
Schließfach, Tresor oder externes Lager. Jede Lösung hat ihren Preis, sei es Miete, Eigenverantwortung oder Vertrauen in einen Dritten.
Beim Rückkauf trennen sich die Wege am deutlichsten
Ein Goldkauf ist erst dann vollständig bewertet, wenn klar ist, wie der Ausstieg funktioniert. Und genau hier zeigen sich die größten Unterschiede. Viele Institute kaufen ausschließlich Ware zurück, die sie selbst verkauft haben, teilweise nur gegen Vorlage der Originalrechnung. Andere kaufen gar nicht an und verweisen an einen Partner. Häufig gilt außerdem eine enge Beschränkung auf Standardprodukte, während Schmuck, Zahngold oder exotische Prägungen abgelehnt werden. Der Grund dafür ist kein Unwille, sondern fehlende Infrastruktur. Eine normale Filiale hat weder Prüfgeräte noch geschultes Personal für die Echtheitsbestimmung.
Spezialisierte Händler haben genau das. Die Reisebank beschreibt für angekauftes Gold einen mehrstufigen Prüfprozess durch eigene Fachkräfte, und Kettner Edelmetalle arbeitet mit ISO-konformer Echtheitsprüfung. Dieser Aufwand ist der eigentliche Grund, warum Fachbetriebe ein breiteres Spektrum an Ware annehmen und engere Spannen kalkulieren können: Wer Echtheit selbst feststellt, muss kein Risiko einpreisen.
Beim Rückkauf zählt Prüftechnik. Wer Echtheit selbst feststellen kann, kalkuliert engere Spannen.
Was Sie vor dem Kauf über den Rückkauf wissen sollten
Kauft der Anbieter überhaupt zurück, und wenn ja, jede Ware oder nur die eigene?
Ist der Rückkaufkurs öffentlich einsehbar oder erst auf Anfrage?
Wird die Originalrechnung verlangt, und wie schnell erfolgt die Auszahlung?
Werden Kleinstückelungen und ältere Jahrgänge zu marktnahen Kursen bewertet?
Für den Verkauf selbst gilt eine Regel, die in jedem Kanal zählt: mindestens zwei Angebote einholen und sich nicht unter Zeitdruck setzen lassen. Wer beim Ankauf mit auffällig hohen Preisen wirbt und dann Abzüge für angebliche Legierungsmängel oder Bearbeitungsgebühren einführt, arbeitet nicht seriös. Woran sich unseriöse Anbieter noch erkennen lassen, steht im Beitrag Seriösen Edelmetallhändler erkennen.
Warum viele Banken das Edelmetallgeschäft zurückgefahren haben
Dass Gold am Bankschalter heute eine Randerscheinung ist, hat strukturelle Gründe. Physisches Edelmetall passt schlecht in eine Bankbilanz. Es bringt keine laufenden Erträge, bindet Lager- und Transportkapazität, erfordert Sicherheitsaufwand und erzeugt regulatorische Pflichten, ohne dass daraus Zins- oder Provisionserträge wie bei Fonds und Versicherungen entstehen. Ein Produkt, das Arbeit macht und nichts abwirft, verliert in jeder Vertriebssteuerung an Priorität.
Parallel schrumpft das Filialnetz. Wo Schalter geschlossen und Bargeldservices reduziert werden, verschwindet auch die Kapazität für ein Geschäft, das Beratung, Bargeldabwicklung und Tresorlogistik gleichzeitig verlangt. Die Folge ist eine Konzentration. Wenige spezialisierte Institute wie die Reisebank übernehmen die Abwicklung für den Rest, mit eigenen Filialen in rund 50 deutschen Städten, einem Onlineshop und der Rolle als Belieferer von rund 600 Banken. Die Bank ist als Kanal also nicht verschwunden, aber sie ist in der Fläche dünner geworden und steht preislich am Ende einer längeren Kette. Gleichzeitig ist die Nachfrage nach physischem Gold gestiegen. Ein Blick auf die langfristige Preisentwicklung macht deutlich, warum das Thema für Privatanleger überhaupt so präsent ist.
Bank und Händler im direkten Vergleich
Die folgende Übersicht fasst die typischen Unterschiede zusammen. Sie beschreibt Muster und keine Garantien. Einzelne Institute und einzelne Händler können deutlich abweichen, und ein guter Vergleich ersetzt die Tabelle nicht, sondern beginnt mit ihr.
Typische Unterschiede zwischen Bank und Edelmetallhändler beim Goldkauf
Kriterium
Bank / Sparkasse
Spezialisierter Edelmetallhändler
Aufgeld
Tendenziell höher, Filialkosten inbegriffen
Tendenziell niedriger, online vergleichbar
Preistransparenz
Konditionen oft erst im Gespräch
Kurse und Aufgelder öffentlich einsehbar
Sortiment
Standardbarren und bekannte Anlagemünzen
Breite Auswahl inklusive Platin und Palladium
Rolle im Markt
Meist Vermittler eines Großhändlers
Direkter Händler mit eigenem Einkauf
Beratung
Generalist mit breitem Produktspektrum
Spezialist mit Fokus auf Edelmetalle
Rückkauf
Eingeschränkt, teils nur eigene Ware
In der Regel breit, mit eigener Prüftechnik
Lagerangebot
Bankschließfach gegen Miete
Versand nach Hause oder externes Lager
Barkauf vor Ort
Je nach Institut möglich
Abhängig vom Modell, bei Online-Händlern nicht
Was hinter dem Kaufmotiv steht
Ein Kanalvergleich beantwortet nicht die Frage, warum Anleger überhaupt zu Gold greifen. Der am häufigsten genannte Grund ist der Erhalt von Kaufkraft. Gold zahlt keine Zinsen und keine Dividenden, es soll Vermögen über lange Zeiträume tragen. Die Sparkassen selbst nennen als Größenordnung einen Goldanteil von etwa 5 bis 10 Prozent im Portfolio, also eine Beimischung und keinen Ersatz für andere Anlagen. Wie sich Goldpreis und Verbraucherpreise über die Jahre zueinander verhalten haben, lässt sich direkt nebeneinanderlegen.
Historische Daten beschreiben die Vergangenheit. Sie sind keine Aussage über künftige Preise. Verluste sind bei jedem Edelmetallkauf möglich.
Weil sich Aufgelder, Lieferzeiten und Ankaufsbereitschaft mit der Marktlage verändern, lohnt zusätzlich ein Blick auf die aktuelle Nachrichtenlage.
Woran Sie einen seriösen Anbieter erkennen
Der günstigere Preis nützt nichts, wenn der Anbieter nicht liefert. Wer die Bankfiliale gegen einen Fachhändler tauscht, übernimmt die Prüfpflicht selbst, und das ist weniger Aufwand, als es klingt. Ein vollständiges Impressum mit Handelsregisternummer, Anschrift und erreichbarer Telefonnummer, eine nachvollziehbare Unternehmenshistorie und unabhängige Bewertungen in vierstelliger Zahl lassen sich in wenigen Minuten prüfen. Ebenso wichtig ist die Preisplausibilität. Angebote deutlich unter dem Materialwert sind kein Schnäppchen, sondern ein Warnsignal. Seriös sind ausschließlich klare Zahlungswege, also die Überweisung auf ein Geschäftskonto in der EU; Vorkasse an Privatkonten, Krypto-Zahlung oder Bargeldversand sind tabu. Dazu kommen versicherter Versand mit nachvollziehbaren Lieferzeiten, veröffentlichte Ankaufskurse als Beleg dafür, dass der Anbieter auch die Rückseite des Geschäfts abbildet, und das Fehlen von Druckmitteln. Countdown-Timer, „nur heute"-Rabatte und telefonische Nachfassaktionen gehören nicht zum Edelmetallhandel.
Unterm Strich verkaufen beide Kanäle dasselbe Metall, sie unterscheiden sich im Preis darum herum. Die Bank punktet mit Nähe und einem Gesicht am Schreibtisch, bezahlt wird das über eine zusätzliche Vertriebsstufe und ein meist höheres Aufgeld. Der Fachhändler verlangt Eigeninitiative bei der Anbieterprüfung und liefert dafür Preistransparenz, Auswahl und einen kalkulierbaren Rückkauf. Eine allgemeingültige Antwort gibt es deshalb nicht, sie hängt davon ab, was Ihnen am wichtigsten ist.
Für die Bank spricht
Sie legen Wert auf ein persönliches Gespräch am Schalter und einen bekannten Ansprechpartner, möchten einen kleineren Betrag in Bargeld umwandeln und nehmen dafür ein höheres Aufgeld in Kauf. Wenn Sie ohnehin ein Schließfach nutzen und alles an einem Ort bündeln wollen, ist der kurze Weg in die Filiale ein nachvollziehbares Argument.
Für den Fachhändler spricht
Sie wollen Aufgeld und Rückkaufkurs vor dem Kauf schwarz auf weiß vergleichen, brauchen bestimmte Stückelungen, Jahrgänge oder andere Edelmetalle als Gold und legen Wert darauf, dass derselbe Anbieter später auch zurückkauft. Wer regelmäßig und in größeren Beträgen kauft, merkt jeden Prozentpunkt Aufgeld deutlich im Ergebnis.
Praktisch bewährt hat sich ein nüchterner Test. Wählen Sie ein konkretes Produkt, etwa eine 1-Unze-Goldmünze Krügerrand oder einen 100-Gramm-Barren, und holen Sie für dasselbe Stück am selben Tag den Kaufpreis und den Rückkaufkurs bei Ihrer Bank und bei zwei Händlern ein. Die Differenz beantwortet die Kanalfrage schneller als jedes Argument. Wie die Kursbasis gerade steht, zeigt unsere Übersicht Goldpreis aktuell.
Häufige Fragen zum Goldkauf bei Bank und Händler
Ist Gold bei der Bank teurer als beim Edelmetallhändler?
In der Tendenz ja. Banken sind meist Vermittler eines Großhändlers und kalkulieren zusätzlich Filial-, Personal- und Beratungskosten ein. Spezialisierte Händler haben den Edelmetallhandel als Kerngeschäft, veröffentlichen ihre Kurse und stehen im direkten Preisvergleich. Entscheidend ist letztlich nicht das Etikett, sondern das konkrete Aufgeld in Prozent und der Rückkaufkurs des jeweiligen Anbieters.
Kann ich bei der Sparkasse oder Volksbank Goldbarren kaufen?
Ja, sofern das Institut Edelmetalle anbietet. Bestellungen sind je nach Haus in der Filiale oder über das Online-Banking möglich, die Abholung erfolgt anschließend in der Filiale. Das Sortiment ist in der Regel auf Standardbarren und bekannte Anlagemünzen beschränkt; Platin und Palladium sind häufig nicht erhältlich.
Wie viel Gold darf ich anonym in Bargeld kaufen?
Bei Barzahlung ohne Legitimation liegt die gesetzliche Grenze bei 1.999,99 Euro. Ab 2.000 Euro müssen Sie sich mit Personalausweis oder Reisepass ausweisen. Diese Regel dient der Verhinderung von Geldwäsche und gilt für Banken und Händler gleichermaßen. Bei Onlinekäufen per Überweisung stellt sich die Frage nicht, weil die Identität über die Zahlung ohnehin feststeht.
Kauft meine Bank das Gold später wieder zurück?
Nicht automatisch. Viele Institute kaufen ausschließlich Ware zurück, die sie selbst verkauft haben, teils nur gegen Originalrechnung. Andere verweisen an einen Partner oder kaufen gar nicht an. Der Grund ist fehlende Prüfinfrastruktur in der Filiale. Klären Sie die Rückkaufbedingungen deshalb vor dem Kauf – sie sind Teil des Preises.
Was ist der Unterschied zwischen Aufgeld und Spread?
Das Aufgeld ist der Aufschlag über den reinen Materialwert, den Sie beim Kauf zahlen. Der Spread, also die Geld-Brief-Spanne, ist die Differenz zwischen Kauf- und Rückkaufpreis desselben Anbieters. Der Spread beschreibt Ihre tatsächlichen Transaktionskosten. Erst wenn der Goldpreis diese Spanne überwunden hat, stehen Sie bei plus/minus null.
Ist der Kauf bei der Bank sicherer als beim Händler?
Beide Kanäle liefern echtes Anlagegold von zertifizierten Herstellern und stellen eine Rechnung aus. Sicherheit ist keine Frage der Rechtsform, sondern der Prüfbarkeit: vollständiges Impressum, nachvollziehbare Unternehmenshistorie, unabhängige Bewertungen, veröffentlichte An- und Verkaufskurse, versicherter Versand und Zahlung ausschließlich auf ein Geschäftskonto. Wer diese Punkte prüft, kauft beim Fachhändler genauso zuverlässig wie am Bankschalter.
Muss ich Gewinne aus dem Goldverkauf versteuern?
Bei physischem Gold gilt eine Haltefrist von einem Jahr. Verkaufen Sie später, sind die Gewinne aus dem privaten Veräußerungsgeschäft steuerfrei. Bei einem Verkauf innerhalb eines Jahres ist der Gewinn in der Einkommensteuererklärung anzugeben. Bewahren Sie die Kaufbelege deshalb dauerhaft auf, um den Zeitpunkt des Erwerbs nachweisen zu können. Diese Angaben ersetzen keine Steuerberatung.
Welches Gold gilt als steuerfreies Anlagegold?
Barren gelten als Anlagegold ab einem Feingehalt von 99,5 Prozent. Münzen müssen einen Feingehalt von mindestens 90 Prozent aufweisen, nach 1800 geprägt worden sein, in ihrem Ursprungsland gesetzliches Zahlungsmittel sein oder gewesen sein und üblicherweise zu einem Preis verkauft werden, der den Materialwert um nicht mehr als 80 Prozent übersteigt. Nur Anlagegold ist von der Mehrwertsteuer befreit – Silber, Platin und Palladium sind es nicht.
Brauche ich für die Lagerung ein Bankschließfach?
Nein, es ist eine von drei Möglichkeiten. Zuhause im geprüften Wertschutzschrank haben Sie jederzeit Zugriff, müssen aber die Deckungsgrenzen der Hausratversicherung klären. Ein Schließfach bietet hohen Einbruchschutz, kostet Miete und ist an Öffnungszeiten gebunden. Externe Hochsicherheitslager verwahren versichert, verlangen aber Vertrauen in einen Dritten. In jedem Fall gilt: Inventarliste führen, Stücke fotografieren, Belege sichern.
Wie investiere ich richtig in Gold und Silber?
Erhalten Sie innerhalb weniger Minuten ein kostenloses und individuelles Edelmetall-Angebot passend zu Ihren finanziellen Zielen.
Hohe Preise locken Gelegenheitsverkäufer und Betrüger gleichermaßen. Was beim privaten Kauf von Gold und Silber vor Ort wirklich prüfbar ist, welche Rechte fehlen und wann der Preisvorteil den Aufwan…
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
Ein Gramm oder eine halbe Unze? Eigener Name oder Name des Kindes? Wer für Kind, Enkel oder Patenkind Gold aufbaut, entscheidet früh über Kosten und Rechtsfolgen. Der Ratgeber ordnet den Aufschlag kl…
Über die Ansparphase ist alles gesagt, über die Entnahmephase kaum etwas. Wie sich ein Edelmetallbestand im Ruhestand planvoll über Jahre auflösen lässt, warum die Stückelung über die Flexibilität en…
Geprägt in Nordböhmen, ausgegeben über Niue, Nennwert in Neuseeland-Dollar. Der Tschechische Löwe gehört zu den ungewöhnlichsten Anlagemünzen Europas. Der Ratgeber erklärt Motivwechsel, Größen von 1/…
Die gesetzliche Sicherung endet bei 100.000 Euro je Person und Institut, der freiwillige Schutz der privaten Banken wird bis 2030 auf eine Million Euro je Sparer zurückgeführt. Der Beitrag erklärt di…
Die USA führen Silber seit November 2025 als kritisches Mineral, Peking steuert den Export über Lizenzen. Ein Zoll auf Silber gilt bis heute nicht. Der Beitrag trennt Schlagzeile von Substanz und zei…
Bis 2.000 Euro bar, danach Legitimation: Was das Geldwäschegesetz beim Goldkauf verlangt, welche Daten ein Händler fünf Jahre aufbewahrt, warum kein Kauf ans Finanzamt gemeldet wird und welche Legend…
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
Welcher Silberbarren-Hersteller passt zu welchem Ziel? Der Vergleich ordnet Heimerle & Meule, Heraeus, Umicore, Geiger und Nadir nach Reinheit, LBMA-Status, Aufgeld und Wiederverkäuflichkeit ein -- i…
Warum kostet eine 1-Gramm-Münze relativ viel mehr als ein Kilobarren? Der Ratgeber erklärt Aufgeld, Agio und Spread – warum kleine Stückelungen trotz höherem Aufschlag sinnvoll sind und wie Sie das A…
Zehntausend, dreitausend, zweitausend Euro. In der Debatte um die Bargeldobergrenze werden drei völlig verschiedene Schwellen dauernd vermischt. Der Beitrag trennt, was heute im Edelmetallhandel gilt…
Heimtresor, Bankschließfach oder Zollfreilager? Der neutrale Vergleich aller Lageroptionen für Gold und Silber – mit Tresorklassen, Versicherungs- und Dokumentations-Checkliste.
Geprägt oder gegossen? Wie sich die beiden Herstellungsverfahren bei Goldbarren auf Optik, Aufgeld, Echtheitsprüfung und Wiederverkauf auswirken -- und welche Variante zu welchem Kaufziel passt.
2026 bleibt der Silbermarkt das sechste Jahr in Folge unterversorgt. Eine nüchterne Einordnung der Daten des Silver Institute, der einbrechenden Solarnachfrage und der Frage, was das strukturelle Def…
Die US-Inflation springt auf 4,2 Prozent – und Gold fällt trotzdem. Wir erklären die geldpolitische Kausalkette vom Hormus-Ölschock über die Zinserwartung bis zum Goldpreis 2026.
Ein Privy Mark ist ein winziges Zusatzzeichen, das aus einer bekannten Anlagemünze eine limitierte Sonderausgabe macht. Wir erklären, wie es Auflage, Aufgeld und Wiederverkauf beeinflusst -- und für …
Goldfonds und ETCs locken mit einfacher Handelbarkeit, physisches Gold bietet Eigentum ohne Gegenparteirisiko und nach einem Jahr Haltedauer steuerfreie Gewinne. Wir stellen Kosten, Verwahrung, Liefe…
Welcher Goldbarren-Hersteller passt zu welchem Anleger? Der Vergleich ordnet die wichtigsten LBMA-zertifizierten Prägestätten ein, erklärt geprägte und gegossene Barren, Sicherheitsmerkmale wie Certi…
Die Maple Leaf gehört zu den meistgehandelten Anlagemünzen der Welt. Der Ratgeber erklärt Feingehalt 999,9, Radiallinien, Mikro-Gravur, Stückelungen und den Vergleich zu Krügerrand, Eagle und Philhar…
Erhalten Sie kostenlose Tipps um Ihr Vermögen zu schützen und als erster von neuen Produkten zu erfahren
Sie möchten regelmäßig über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert werden? Dann melden Sie sich hier für den kostenfreien Kettner Edelmetalle Newsletter an.
Durch Eingabe Ihrer E-Mail-Adresse und Anklicken des Buttons „Abschicken“ geben Sie die folgende Einwilligungserklärung ab: „Ich bin damit einverstanden, per E-Mail über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert zu werden und willige daher in die Verarbeitung meiner E-Mail-Adresse zum Zwecke der Zusendung des Newsletters ein. Diese Einwilligung kann ich jederzeit und ohne Angabe von Gründen mit Wirkung für die Zukunft widerrufen. Die Rechtmäßigkeit der bis zum Widerruf erfolgten Verarbeitung bleibt im Falle des Widerrufs unberührt.“

 200.000
 30 Jahre
 Sicherer






 21 Min.


